Categoria: MERCADO IMOBILIÁRIO

Aluguel de imóvel no Brasil custa 76% mais do que consumidor pode pagar

Levantamento mostra que aluguel mediano é de R$ 3 mil, ante orçamento declarado de R$ 1,7 mil
Mercado de locação: diferença entre preço e orçamento passa de 100% em algumas cidades.

Encontrar um imóvel que caiba no bolso virou um desafio para boa parte dos brasileiros que procuram uma casa ou apartamento para alugar. No país, o valor anunciado dos imóveis está 76% acima do que os

O estudo cruzou o orçamento declarado por 905.466 pessoas, de todos os estados brasileiros, com os preços pedidos em 118 mil apartamentos anunciados. As informações dos consumidores foram coletadas em conversas pelo WhatsApp com 1.500 imobiliárias clientes da DataLais entre 23 de março e 16 de setembro.

A distância entre desejo e realidade aparece logo nos valores nacionais. O orçamento mediano informado por quem procurava um imóvel para alugar foi de R$ 1.700. Já o aluguel mediano dos apartamentos anunciados pelas imobiliárias chegou a R$ 3 mil.

São R$ 1.300 de diferença entre o que o consumidor sinaliza que consegue desembolsar e aquilo que encontra nos anúncios.

O CEO e cofundador da Lastro, Allan Paladino, identifica que o descompasso ajuda a entender por que uma busca por imóvel nem sempre avança para as próximas etapas da locação.

“Os dados mostram uma distância importante entre aquilo que o consumidor sinaliza como possível para o seu orçamento e o que está disponível no mercado. Isso ajuda a explicar por que tantas buscas não necessariamente se transformam em visitas, propostas ou contratos”, detalha.

Aluguel sobe mais do que a inflação

A dificuldade para encontrar um imóvel dentro do orçamento ocorre em um momento de avanço dos preços de locação acima da inflação. Segundo o Índice FipeZAP, os preços dos novos aluguéis residenciais acumularam alta de 9,16% nos 12 meses encerrados em agosto.

No mesmo período, o Índice Nacional de Preços ao Consumidor Amplo (IPCA) avançou 4,22%.

Os dois dados ajudam a mostrar lados diferentes do mercado, pois o FipeZAP acompanha os preços anunciados dos aluguéis, enquanto o levantamento do DataLais observa quanto as pessoas que estão procurando um imóvel dizem conseguir pagar.

Essa distância fica ainda mais evidente quando os números são analisados cidade por cidade.

Em Balneário Camboriú, diferença chega a 131%

Balneário Camboriú, em Santa Catarina, apresentou o maior descompasso entre o orçamento dos consumidores e os valores encontrados nos anúncios entre as cidades destacadas pelo levantamento. Lá, o aluguel anunciado ficou 131% acima do orçamento projetado por quem procurava um imóvel.

Porto Alegre (SC) também aparece com uma diferença expressiva, com o preço anunciado 100% acima do valor indicado pelos consumidores. Já Campinas (SP) registrou diferença de 90%, seguida por Itajaí (SC), com 88%, e Ribeirão Preto (SP), onde o descompasso chegou a 87%.

Em São José dos Campos (SP), a distância foi de 84%. Na cidade de São Paulo, os aluguéis anunciados ficaram 80% acima do orçamento informado pelos consumidores. Belo Horizonte (MG) apresentou diferença de 76%, enquanto Londrina (PR) registrou 63%.

Os números mostram que o problema não está concentrado apenas nos locais tradicionalmente associados a imóveis mais caros. O descompasso aparece em grandes capitais, cidades do interior e polos regionais.

Por que o aluguel que cabe no bolso é difícil de encontrar

O levantamento foi elaborado a partir das conversas entre consumidores e imobiliárias realizadas pela DataLais, inteligência artificial (IA) desenvolvida pela Lastro e utilizada no atendimento pelo WhatsApp.

Durante essas interações, consumidores informam quanto pretendem ou conseguem gastar com aluguel. O DataLais cruzou esses valores com os preços efetivamente pedidos nos imóveis anunciados pelas mesmas imobiliárias.

Com isso, o levantamento consegue comparar duas pontas que nem sempre aparecem juntas nas estatísticas do setor imobiliário. De um lado está a oferta disponível e o preço pedido pelo proprietário. Do outro está a capacidade de pagamento declarada por quem procura uma nova moradia.

Para a Lastro, esse cruzamento evidencia a necessidade de aproximar os imóveis disponíveis da realidade financeira dos consumidores.

A companhia avalia que transformar as conversas entre potenciais inquilinos e imobiliárias em dados estruturados também ajuda a identificar as faixas de preço com maior demanda e os pontos em que há mais dificuldade para transformar uma busca em visita, proposta ou contrato.

Segundo os dados apresentados pela empresa, a tecnologia já realizou mais de 5 milhões de interações e atende quase 1.500 imobiliárias no país.
A Lastro também informa ter captado mais de US$ 20 milhões em investimentos, com participação de fundos como Prosus, Canary, QED Investors, 1Sharpe Ventures e FJ Labs, além da Endeavor Scale Up.

Fonte: Ana Luiza Serrão – Repórter de Invest

Publicado em 16 de outubro de 2026 às 10h32.

Este é um trecho original publicado em Exame.com.
https://exame.com/mercado-imobiliario/aluguel-de-imovel-no-brasil-custa-76-mais-do-que-consumidor-pode-pagar

Reforma tributária: CNPJ para locadores fica para 2027

Prorrogação dá mais tempo para pessoas físicas se adaptarem à emissão fiscal dos novos tributos sobre consumo criados pela reforma tributária

A Receita Federal e o Comitê Gestor do IBS e da CBS prorrogaram para 1º de janeiro de 2027 a obrigatoriedade de inscrição no CNPJ para pessoas físicas que precisarem emitir documentos fiscais sobre o consumo. Até lá, proprietários com imóveis alugados poderão seguir usando o CPF como identificador fiscal.

A mudança faz parte da reforma tributária, que implementa o Imposto sobre Bens e Serviços (IBS) e a Contribuição sobre Bens e Serviços (CBS). Os novos tributos sobre operações de consumo substituem parcialmente PIS e Cofins e passam a exigir documentos fiscais eletrônicos.

CNPJ será cadastro, não empresa

Advogados tributaristas reforçam que a inscrição no CNPJ servirá para identificação e emissão fiscal. Ela não significa abertura de empresa nem altera automaticamente a condição jurídica do locador, que continuará sendo pessoa física quando não optar por uma estrutura empresarial.

Guillermo de Toledo Piza Kam-Chings, do Fabio Kadi Advogados, resume que o número cadastral apenas permite emitir a nota fiscal do IBS e da CBS no sistema eletrônico. Quem não se enquadrar nos critérios de obrigatoriedade seguirá usando o CPF normalmente.

Carga tributária não muda com o cadastro

A abertura do CNPJ cadastral não reduz impostos. Pessoas físicas com imóveis alugados continuam sujeitas ao Imposto de Renda pela tabela progressiva, com alíquota de até 27,5%. Já IBS e CBS incidem sobre a operação de consumo e, na locação, tendem a ser repassados ao inquilino conforme contrato.

A diferença aparece quando o proprietário decide constituir uma holding patrimonial. Nesse caso, a tributação passa a seguir regras empresariais, com IRPJ e CSLL, e pode chegar a uma alíquota efetiva entre 9,5% e 12,7%, ante cerca de 30% na soma de IRPF, IBS e CBS para pessoa física, conforme os especialistas citados.

Contratos e plataformas exigem atenção

Durante 2026, pessoas físicas ainda poderão emitir documentos de teste com destaque simbólico das alíquotas-teste de 0,1% de IBS e 0,9% de CBS. A partir de 2027, o CNPJ será necessário para emitir notas fiscais com os campos dos novos tributos preenchidos.

Os especialistas também recomendam revisar contratos de locação para prever o repasse de IBS e CBS e evitar conflitos futuros. Em locações residenciais de até 90 dias, como as feitas por plataformas de curta temporada, a atividade é equiparada à hotelaria, com redução de alíquota de 40%, e não se aplica o redutor social das locações residenciais comuns.

fonte: Portal Portas – Nathalia Costeira

Novo Plano Diretor de Balneário Camboriú leva verticalização para além da orla

Município catarinense quer criar corredores de uso misto, ampliar habitação e hotelaria e arrecadar mais R$ 1 bilhão em outorgas nos próximos seis anos

Balneário Camboriú, em Santa Catarina, prepara um novo Plano Diretor para estimular o desenvolvimento urbano além das primeiras quadras da praia, hoje marcadas por arranha-céus de alto padrão. A proposta reduz restrições de altura em outras áreas e cria corredores com comércio, serviços, espaços de convivência e apartamentos menores. O objetivo, segundo reportagem do Metro Quadrado, é ampliar a oferta para moradores e trabalhadores que não conseguem acessar os preços praticados na orla.

Outorgas financiam expansão urbana

A estratégia mantém a construção civil como fonte central de arrecadação municipal. Desde 2010, a prefeitura estima ter recebido R$ 1 bilhão em outorgas pagas por incorporadoras. A projeção é arrecadar mais R$ 1 bilhão nos seis anos após a implementação do novo plano. Os recursos deverão financiar escolas, creches, unidades de saúde e serviços necessários a uma cidade que cresceu 28% entre 2010 e 2022 e tem 140 mil habitantes.

Novos corredores poderão chegar a 150 metros

Nos eixos de desenvolvimento, o potencial construtivo poderá atingir quatro ou cinco vezes a área do terreno, com coeficiente básico dois e aquisição adicional por outorga. Os gabaritos deverão variar entre 120 e 150 metros. Na região central e na orla, a prefeitura decidiu preservar a possibilidade de edifícios mais altos mediante pagamento. A ideia é manter espaço para projetos de grande escala.

Uso misto busca recuperar oferta hoteleira

O plano também tenta reativar a hotelaria, reduzida após a demolição de empreendimentos para construção de residenciais de luxo. Projetos mistos, com unidades residenciais e hoteleiras, ganharão condições mais favoráveis em terrenos de maior porte – acima de 2,5 mil m² na área central e de 3 mil m² nos novos corredores. A combinação de moradia, comércio e hospedagem deverá funcionar como contrapartida à verticalização, mas exigirá planejamento para evitar sobrecarga da infraestrutura.

Fonte: Nathalia Costeira – Editora da newsletter do Portas – www.portas.com.br

Investir em imóveis em Balneário Camboriú vale a pena em 2026?

Guia completo para investidores

Investir em imóveis sempre foi visto como uma das formas mais seguras de construir patrimônio.
Mas com a valorização acelerada dos últimos anos, surge a dúvida:

Ainda vale a pena investir em imóveis em Balneário Camboriú em 2026?

A resposta é sim — desde que você tenha estratégia.

Neste guia, você vai entender:

  • Por que a cidade continua valorizando
  • Quais são os riscos (e como evitá-los)
  • Como identificar boas oportunidades

📈 Por que Balneário Camboriú continua valorizando?

Balneário Camboriú não cresceu por acaso — a cidade reúne fatores que sustentam sua valorização ao longo do tempo.

✔ Localização estratégica

Próxima de grandes centros e com fácil acesso

✔ Alto padrão de construções

Empreendimentos modernos e valorizados

✔ Turismo o ano inteiro

Alta demanda por locação de temporada

✔ Perfil do público

Investidores e moradores com alto poder aquisitivo

💡 Resultado: alta liquidez + valorização constante

💰 Imóveis ainda são um bom investimento?

Sim — principalmente quando comparados a outras opções.

Vantagens do investimento imobiliário:

  • Proteção contra inflação
  • Renda passiva (aluguel)
  • Valorização no médio e longo prazo
  • Segurança patrimonial

Diferente de ativos voláteis, o imóvel é um bem real.

⚠️ Os riscos que ninguém te conta

Nem todo investimento imobiliário é bom.

Os principais erros são:

  • Comprar sem analisar o mercado
  • Escolher localização errada
  • Ignorar potencial de locação
  • Focar apenas no preço

👉 Esses erros podem comprometer totalmente o retorno.

🎯 Como investir com estratégia em 2026

Se você quer investir com segurança, observe:

📍 Localização

Regiões com crescimento e demanda real

📊 Potencial de renda

Análise de aluguel anual vs temporada

🏗️ Tipo de imóvel

Compacto, familiar ou alto padrão

🤝 Assessoria especializada

Faz toda a diferença no resultado

🧠 Insight importante

Hoje, quem ganha dinheiro no mercado imobiliário não é quem compra primeiro —
é quem compra melhor.

Investir em imóveis em Balneário Camboriú ainda vale muito a pena —
mas exige análise, estratégia e conhecimento do mercado.

📞 Quer investir com mais segurança e identificar boas oportunidades?
Fale com a equipe da Marconatto Imóveis.

O que você precisa saber sobre imóveis compactos: tendência que veio para ficar

Quem está pesquisando imóveis para comprar ou alugar já se deparou com muitos anúncios de studios e imóveis compactos. Essa é uma forte tendência do mercado imobiliário brasileiro principalmente em grandes capitais como São Paulo e cidades litoraneas impulsionada pelo novo perfil de consumidor e pela busca por praticidade no dia a dia.

Os imóveis compactos surgiram para atender a um público que quer conforto, localização estratégica e qualidade de vida, sem necessariamente ter um grande espaço. Jovens profissionais, estudantes, solteiros e casais que passam a maior parte do tempo fora de casa têm guiado o crescimento desse mercado.

📈 A demanda está crescendo

Mesmo que apartamentos com dois dormitórios ainda liderem os lançamentos, os compactos ganham participação ano após ano. Quando a oferta cresce, é sinal de que o consumidor está mudando seu comportamento e as construtoras estão acompanhando essa nova realidade.

🏘 Quem procura imóveis compactos?

✅ Jovens que buscam independência
✅ Pessoas que trabalham ou estudam perto de centros comerciais
✅ Quem passa pouco tempo em casa e quer praticidade
✅ Investidores em busca de alta liquidez para locação

Muitos desses novos empreendimentos estão concentrados em regiões próximas a transporte público, universidades e polos empresariais, o que aumenta sua valorização e a facilidade de locação.

✅ Vantagens de comprar um imóvel compacto

Preço final menor do que imóveis maiores

  • Economia no dia a dia: menos limpeza, menos mobília e menor consumo de energia
  • Infraestrutura moderna: áreas comuns completas, tecnologia e segurança
  • Alta rentabilidade para quem deseja investir em locação
  • Localização privilegiada na maioria dos empreendimentos

💡 Vale lembrar que o preço por m² tende a ser maior já que estamos falando de áreas reduzidas em locais muito valorizados.

⚠ Quando não é a melhor escolha?

Para quem já tem filhos ou planeja aumentar a família, a falta de divisórias e privacidade pode pesar. Além disso, quem gosta de receber visitas frequentes ou precisa de espaço para home office talvez precise considerar metragens um pouco maiores.

Tudo depende do estilo de vida e do que cada comprador considera prioridade.

🎯 Compactos: oportunidade real para moradia e investimento

Os imóveis compactos já não são apenas uma moda: eles refletem a transformação social e econômica das grandes cidades. Se a expectativa do morador ou investidor está alinhada à proposta do imóvel, o resultado tende a ser muito positivo.

fonte: publicidadeimobiliaria.com – 29/10/2025

Receita Federal regulamenta o Cadastro Imobiliário Brasileiro: o que muda para o mercado imobiliário

A Receita Federal publicou, no Diário Oficial da União de 18 de agosto de 2025, a Instrução Normativa RFB nº 2.275/2025, que regulamenta a adoção do Cadastro Imobiliário Brasileiro (CIB) e o compartilhamento de informações por meio do Sistema Nacional de Gestão de Informações Territoriais (Sinter).

Essa medida tem base na Lei Complementar nº 214/2025 e entra em vigor imediatamente, trazendo novas obrigações para cartórios, tabelionatos e registros de imóveis, mas que também afetam diretamente o mercado imobiliário, corretores e incorporadoras.

O que é o Cadastro Imobiliário Brasileiro (CIB)?

O CIB será o identificador único de imóveis urbanos e rurais em todo o país. Na prática, cada imóvel passará a ter um código padronizado, registrado em todos os documentos e sistemas oficiais.

Isso significa:

  • Mais transparência nas transações imobiliárias.
  • Redução de fraudes e conflitos sobre registros.
  • Maior integração de dados entre cartórios, Receita Federal e demais órgãos públicos.

O papel do Sinter

O Sistema Nacional de Gestão de Informações Territoriais (Sinter) é a plataforma que fará o compartilhamento dos dados.

Sempre que houver lavratura ou registro de um ato imobiliário, os cartórios deverão enviar eletronicamente essas informações para a Receita Federal, de forma imediata e padronizada.

Esse processo permitirá a construção de uma base unificada de informações territoriais e imobiliárias no Brasil, algo inédito até hoje.

O que o Cadastro Imobiliário Brasileiro muda para corretores de imóveis e o mercado imobiliário?

Embora a norma seja direcionada principalmente aos serviços notariais e de registro, os impactos chegam ao dia a dia do corretor de imóveis e do investidor:

✅ Mais segurança jurídica: cada imóvel terá um código único no Cadastro Imobiliário Brasileiro, reduzindo riscos de sobreposição de registros ou fraudes.
✅ Agilidade em transações: a integração digital com o Sinter deve acelerar etapas burocráticas e dar mais confiabilidade às informações.
✅ Valorização da transparência: compradores terão mais confiança nas transações, o que pode impulsionar a liquidez do mercado.
✅ Maior fiscalização: operações imobiliárias estarão mais visíveis para a Receita Federal e administrações tributárias, o que exige atenção total à conformidade fiscal.

Obrigações e prazos

Segundo a Instrução Normativa:

  • Cartórios devem adotar o código de identificação único do Cadastro Imobiliário Brasileiro dentro do prazo previsto na Lei Complementar nº 214/2025.
  • Todas as informações deverão ser enviadas eletronicamente para o Sinter.
  • O descumprimento das regras poderá resultar em sanções aplicadas pelo Conselho Nacional de Justiça (CNJ) e outras penalidades administrativas.

O plano de implementação já foi divulgado e prevê etapas rápidas de adaptação, com entrada em produção até novembro de 2025.

A implementação do CIB ocorrerá em etapas:

  •  Até 1º de janeiro de 2026:
    • Órgãos da administração federal (direta e indireta) devem adaptar seus sistemas.
    • Capitais dos estados e o Distrito Federal devem incluir o CIB em seus cadastros.
    • Cartórios e serviços registrais devem adotar o código do CIB como identificação cadastral dos bens.
  •  Até 1º de janeiro de 2027:
    • Estados, Distrito Federal e todos os municípios devem estar com seus sistemas adequados ao CIB.

A partir desse prazo, a utilização do CIB será obrigatória, inclusive constando em:

  • ✔ Documentos relativos à construção civil;
  • ✔ Transações de compra e venda de imóveis;
  • ✔ Obrigações fiscais e tributárias relacionadas ao IBS e CBS.

A regulamentação do Cadastro Imobiliário Brasileiro (CIB) representa um marco para o setor imobiliário.

Se por um lado traz mais obrigações aos cartórios e registros, por outro, gera segurança, padronização e transparência para todos os envolvidos no mercado imobiliário: corretores de imóveis, incorporadoras, investidores e compradores.

Por enquanto, nenhuma ação imediata é exigida dos contribuintes.

O próprio sistema se encarregará de gerar o CIB, a partir dos convênios celebrados entre:

  • Prefeituras;
  • Cartórios de registro de imóveis;
  • Cadastro Nacional de Imóveis Rurais (CNIR);
  • E as administrações fiscais.

Porém, é fundamental que empresas e investidores acompanhem a evolução do tema, atualizem seus dados cadastrais e fiquem atentos às publicações do Sinter e do Comitê Gestor do IBS/CBS.

📌 Para o corretor de imóveis, a principal mudança será lidar com um sistema mais integrado, que pode agilizar as transações e fortalecer a confiança do cliente.

O Cadastro Único Específico (CIB) representa um marco na organização cadastral e tributária do Brasil. Ele trará mais transparência, segurança jurídica e controle fiscal sobre operações com imóveis, tanto urbanos quanto rurais.

Por outro lado, o CIB e a reforma tributária impõem novos desafios, especialmente no que diz respeito à gestão patrimonial, planejamento tributário e adequação cadastral.

FONTE:  Mercado Imobiliário

Novo modelo de financiamento imobiliário para imóveis de até R$ 1,5 milhão: entenda a proposta do governo

O governo federal estuda uma nova fórmula de crédito habitacional para imóveis de até R$ 1,5 milhão, com o objetivo de ampliar o acesso ao financiamento imobiliário para a classe média e garantir taxas competitivas. A proposta, liderada pelo Banco Central e já apresentada ao presidente busca responder à queda na participação da poupança como fonte de recursos do setor e à necessidade de estimular o mercado imobiliário.

Segundo dados da Abecip (Associação Brasileira das Entidades de Crédito Imobiliário e Poupança), a participação da poupança no funding do crédito imobiliário caiu de 46% em 2021 para apenas 32% no fim de 2024. Diante desse cenário, o governo quer acelerar mudanças para manter o ritmo de crescimento do mercado e ampliar as opções de financiamento para compradores.

Dois pilares da proposta

A proposta em estudo envolve dois eixos principais:

1. Liberação gradual dos compulsórios

Atualmente, 65% dos depósitos da poupança precisam obrigatoriamente ser direcionados ao crédito imobiliário, 20% ficam retidos no Banco Central e os 15% restantes são de uso livre pelos bancos. O novo modelo prevê um mecanismo de incentivo: para cada R$ 1 a mais concedido em financiamentos habitacionais, o banco liberaria um valor equivalente em recursos livres, abatido do compulsório.

Essa medida poderia injetar até R$ 80 bilhões no mercado, aumentando a liquidez e estimulando o crédito, sem recorrer à simples redução do compulsório alternativa defendida por parte do setor bancário.

2. Reformulação dos contratos atrelados ao IPCA

Os financiamentos indexados ao IPCA representam hoje apenas 2% das novas contratações devido à volatilidade da inflação, que torna as prestações imprevisíveis. O Banco Central avalia um novo modelo de amortização híbrida, que antecipe parte da quitação no início do contrato e empurre as maiores variações inflacionárias para o final do prazo.

O objetivo é tornar as parcelas mais previsíveis e seguras, aumentando a atratividade para mutuários e permitindo aos bancos captar mais recursos no mercado de capitais, reduzindo a dependência exclusiva da poupança.

Transição gradual e foco na sustentabilidade do crédito imobiliário

Segundo especialistas, como Ana Maria Castelo, economista do FGV Ibre, a grande preocupação é manter a oferta de crédito com custo compatível com a renda e o perfil de demanda do país.

Atualmente, cerca de 52% dos recursos da poupança já estão destinados ao financiamento habitacional, mas essa proporção vem caindo nos últimos anos com a diminuição dos depósitos na caderneta.

A expectativa é que, caso o novo modelo seja aprovado, a transição seja feita ao longo de até dez anos, garantindo que 100% do saldo da poupança seja direcionado para crédito habitacional, ao mesmo tempo em que o setor se ajusta para captar recursos também em outras fontes.

O que isso significa para o mercado e para corretores de imóveis

Para o mercado imobiliário, especialmente o segmento voltado à classe média, a proposta representa mais crédito, mais previsibilidade e maior alcance de potenciais compradores.

Para corretores de imóveis, isso pode se traduzir em mais oportunidades de vendas e na necessidade de atualização constante para orientar clientes sobre as novas modalidades de financiamento.

O novo modelo de financiamento habitacional para imóveis de até R$ 1,5 milhão pode abrir uma nova fase para o mercado imobiliário brasileiro, tornando o crédito mais acessível e previsível para a classe média. A medida também deve estimular a concorrência entre bancos e criar condições para um crescimento sustentável no setor nos próximos anos.

Fonte: publicidadeimobiliaria.com

Imóvel na planta em BC: vale a pena comprar em 2025?

Saiba se vale a pena comprar imóvel na planta em Balneário Camboriú em 2025.

Veja vantagens, riscos e como aproveitar as melhores oportunidades.

Comprar imóvel na planta em Balneário Camboriú: vale a pena?

Em 2025, o mercado imobiliário de Balneário Camboriú continua aquecido, especialmente para quem deseja comprar imóvel na planta. Mas será que esse tipo de investimento é seguro e vantajoso?

Neste artigo, você vai entender os prós e contras de comprar imóveis novos, ainda em construção, e como aproveitar o melhor momento do mercado.

Vantagens de comprar imóvel na planta em BC

  • Preço mais acessível: o valor por m² é até 30% menor que o de imóveis prontos.
  • Facilidade de pagamento: entrada parcelada e saldo financiado direto com a construtora.
  • Valorização até a entrega: o imóvel pode valorizar significativamente até a entrega das chaves.
  • Personalização: possibilidade de escolher acabamentos e planta adaptada às suas necessidades.

Riscos e cuidados ao comprar na planta

Nem tudo são flores. Veja o que considerar antes de assinar o contrato:

  • Pesquise o histórico da construtora (obras entregues, reputação, prazos)
  • Confira o memorial descritivo (o que está incluso no padrão de entrega)
  • Analise as condições de pagamento e reajuste das parcelas
  • Garanta que o projeto esteja registrado no cartório e aprovado pela prefeitura

Qual o perfil ideal para esse tipo de compra?

  • Quem não tem pressa para se mudar (prazo de entrega geralmente entre 24 a 36 meses, ou mais dependendo do tamanho do empreendimento)
  • Investidores que buscam valorização futura
  • Compradores com renda programada e planejamento financeiro

Preços de imóveis na planta em BC em 2025

  • Studios ou 1 dormitório: entrada a partir de R$ 90 mil + saldo em parcelas
  • 2 dormitórios: a partir de R$ 140 mil de entrada + saldo
  • Frente mar ou alto padrão: entrada a partir de R$ 300 mil

Dessa forma comprar um imóvel na planta em Balneário Camboriú pode ser uma excelente estratégia de investimento — desde que feita com cautela e orientação.

A Marconatto Imóveis trabalha com os principais lançamentos da cidade e pode te ajudar a encontrar o empreendimento ideal, com condições facilitadas e segurança.

👉 Converse com nossos especialistas no WhatsApp
🌐 www.marconatto.imb.br

Imóvel para morar ou para alugar: qual o melhor investimento em Balneário Camboriú?

Melhor investimento: imóvel para morar ou para alugar em BC?

Ao investir em imóveis em Balneário Camboriú, surge uma dúvida comum: vale mais a pena comprar para morar ou para alugar?

Ambas as opções têm vantagens, e a escolha ideal depende dos seus objetivos financeiros e de vida.

Comprar para morar: estabilidade e qualidade de vida

Vantagens:

  • Patrimônio pessoal
  • Economia com aluguel
  • Liberdade para personalizar
  • Segurança e conforto

Indicado para: famílias, aposentados, quem deseja estabilidade e moradia definitiva.

Comprar para alugar: retorno financeiro e renda passiva

Vantagens:

  • Geração de renda mensal
  • Possibilidade de aluguel por temporada
  • Valorização do imóvel a longo prazo

Indicado para: investidores, quem já tem residência principal ou quer diversificar patrimônio.

Qual dá mais retorno em BC?

  • Aluguel fixo: retorno médio de 0,4% a 0,6% ao mês sobre o valor do imóvel
  • Aluguel por temporada: pode chegar a 1% ao mês, especialmente em alta temporada

Por fim:

Não existe uma única resposta. O melhor investimento depende de seu perfil e planejamento.

Quer avaliar qual imóvel atende melhor seus objetivos? A equipe da Marconatto Imóveis pode te apresentar as melhores opções.

👉 Clique aqui para falar com um corretor de imóveis
🌐 www.marconatto.imb.br

Vem aí uma nova e surpreendente onda de valorização em Balneário Camboriú

Previsão é que o metro quadrado na orla aumente 40%

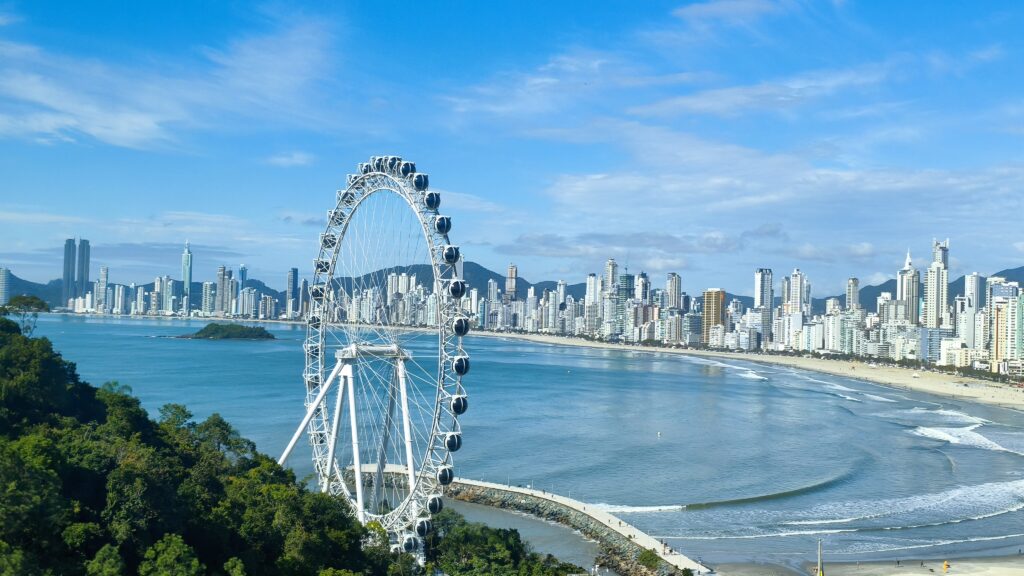
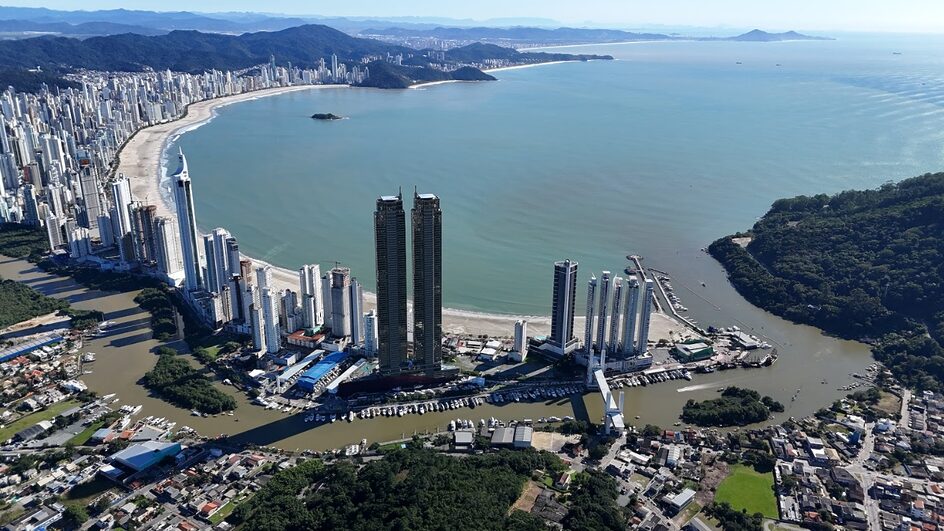
Balneário Camboriú (foto: Patrick Rodrigues)

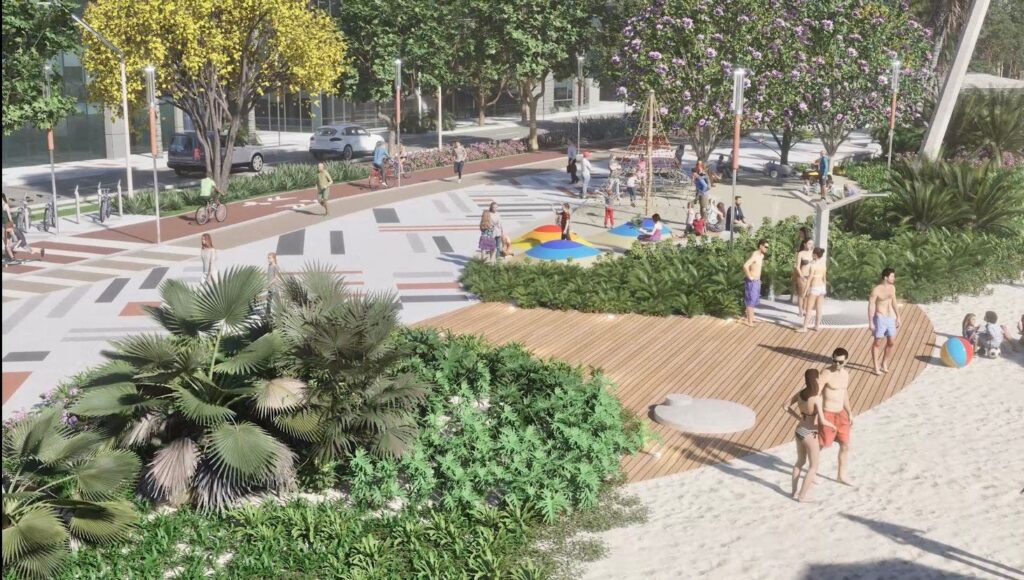
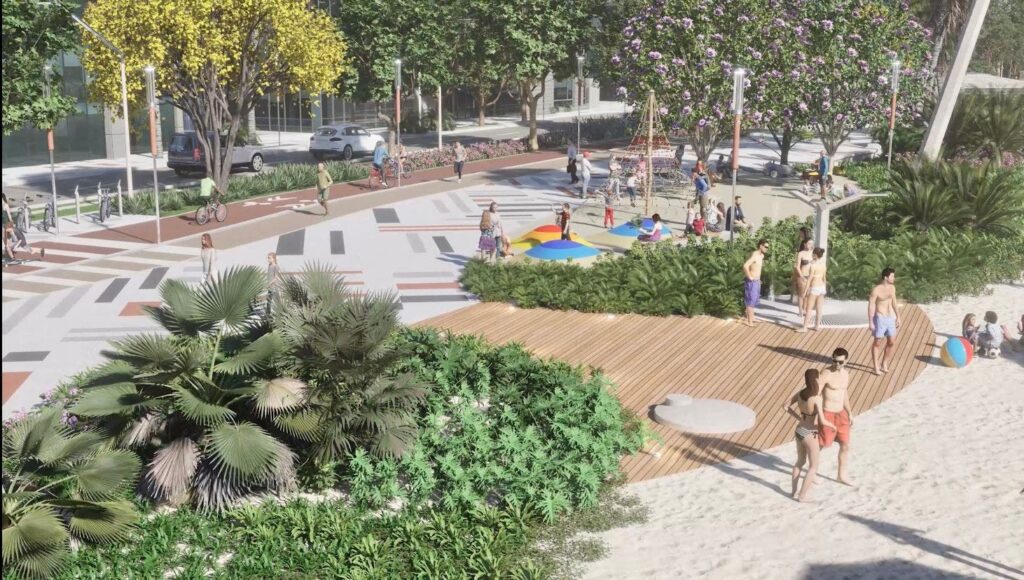
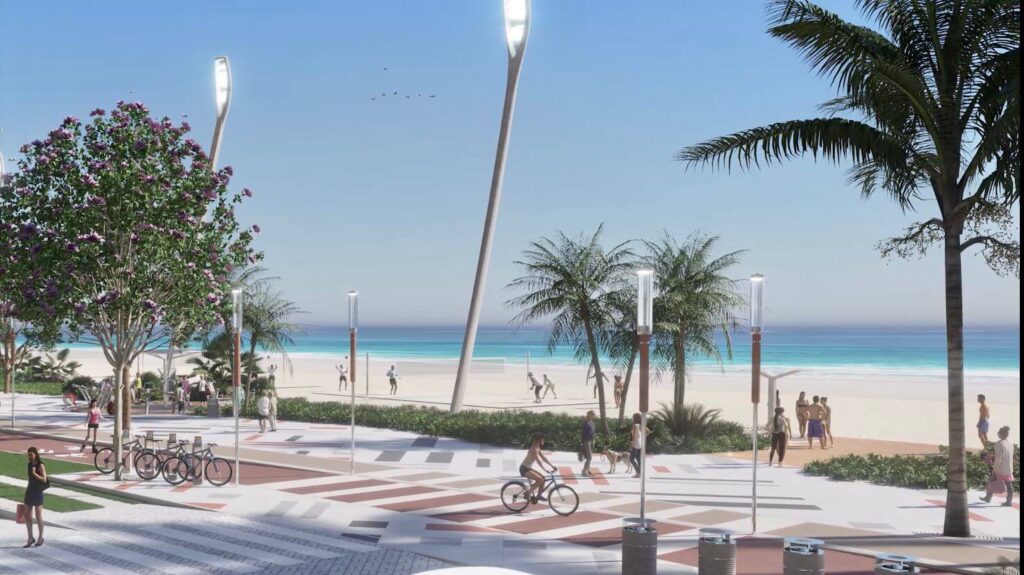
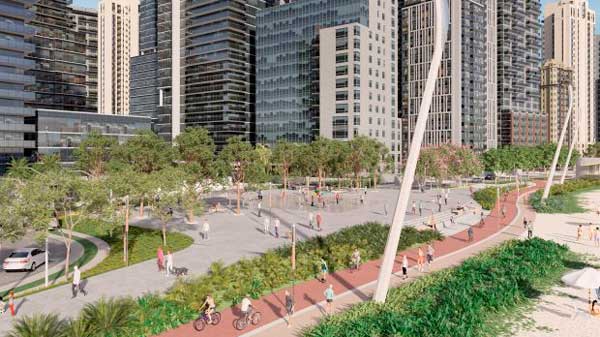
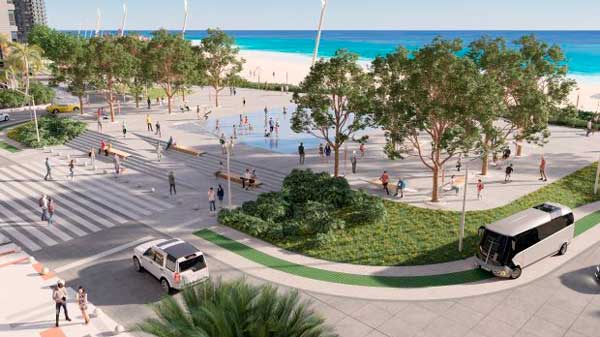
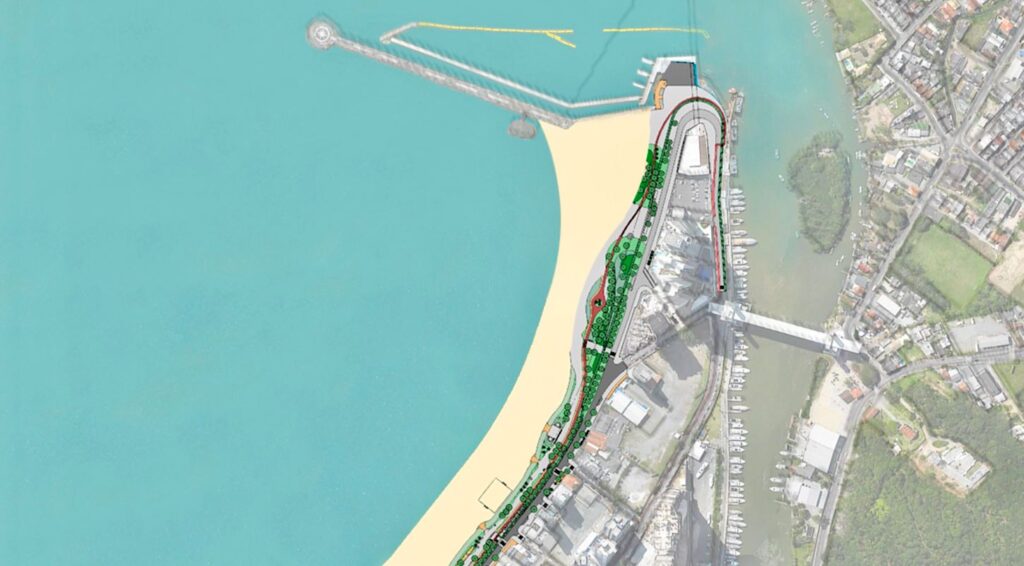
A reurbanização da orla de Balneário Camboriú, projetada pelo arquiteto Índio da Costa, que foi o responsável pela revitalização de Copacabana, transformará a paisagem urbana e deve impulsionar o valor dos imóveis na cidade com o metro quadrado mais caro do Brasil. A nova onda de valorização deve chegar a 40% – um patamar ainda maior do que após o alargamento da faixa de areia.

A projeção é do especialista em investimentos imobiliários Renato Monteiro, CEO da Sort Investimentos. Foi dele, também, a previsão do índice de valorização após o engordamento da praia, que alcançou 30% à beira-mar. Atualmente, a média do metro quadrado na Avenida Atlântica é de R$ 30 mil.

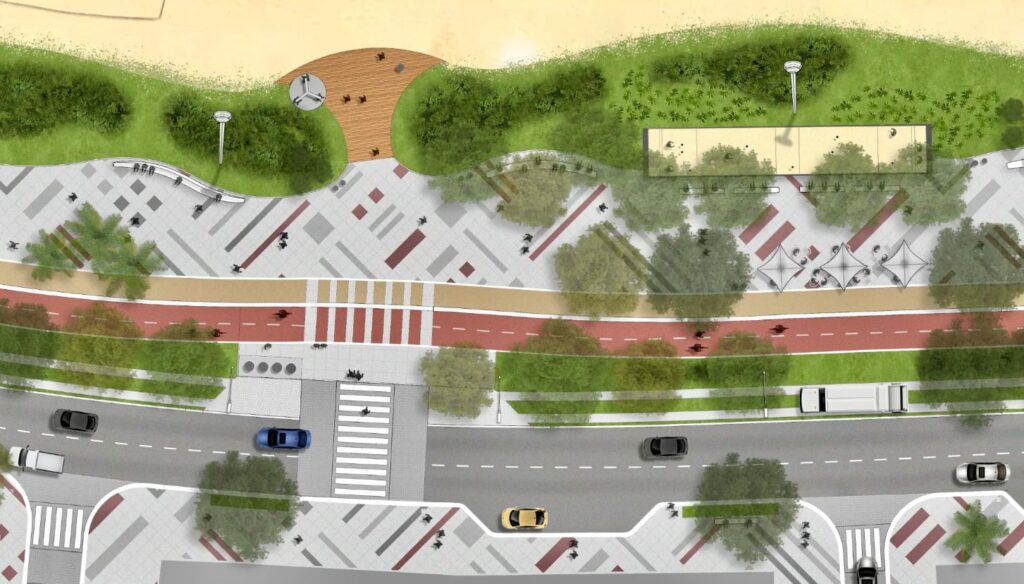
A reurbanização da orla de Balneário Camboriú terá o primeiro trecho entregue ainda este mês. Considerada um das maiores renovações urbanísticas já feitas no Brasil, a obra prevê a urbanização de uma área de 250 mil m² e a criação de um parque linear com 600 mil m², que inclui uma parte da faixa de areia alargada. Também está prevista a implementação de um sistema de macrodrenagem avaliado em mais de R$ 32 milhões, cujo edital de licitação já está aberto.

A obra foi dividida em 18 trechos. A primeira parte tem 230,45 metros de extensão e uma área de quase 9 mil m², com investimento de R$ 15 milhões.

Para a execução da nova orla, a prefeitura adotou um modelo de parceria com a iniciativa privada em que as construtoras assumem responsabilidade por diferentes trechos da obra em troca de títulos de Outorga Onerosa do Direito de Construir – valor pago para a prefeitura para utilizar o espaço aéreo da cidade ao executar prédios maiores que os previstos no plano diretor.

Veja como será a nova orla:

A obra foi dividida em 18 trechos. A primeira parte tem 230,45 metros de extensão e uma área de quase 9 mil m², com investimento de R$ 15 milhões.

Para a execução da nova orla, a prefeitura adotou um modelo de parceria com a iniciativa privada em que as construtoras assumem responsabilidade por diferentes trechos da obra em troca de títulos de Outorga Onerosa do Direito de Construir – valor pago para a prefeitura para utilizar o espaço aéreo da cidade ao executar prédios maiores que os previstos no plano diretor.

– A revitalização da orla de Balneário Camboriú traz não só melhorias estéticas, mas também um incremento significativo na qualidade de vida, segurança e infraestrutura, fatores que são extremamente valorizados por investidores. A projeção para os próximos anos é de uma valorização contínua dos imóveis, especialmente devido à escassez de terrenos frente ao mar e à crescente demanda de investidores por propriedades de alto padrão na cidade, o que resulta também em uma liquidez dos imóveis superior à encontrada em outras regiões do país. Por conta de todos esses fatores, deve haver uma valorização de até 40% nos próximos anos – Renato Monteiro.

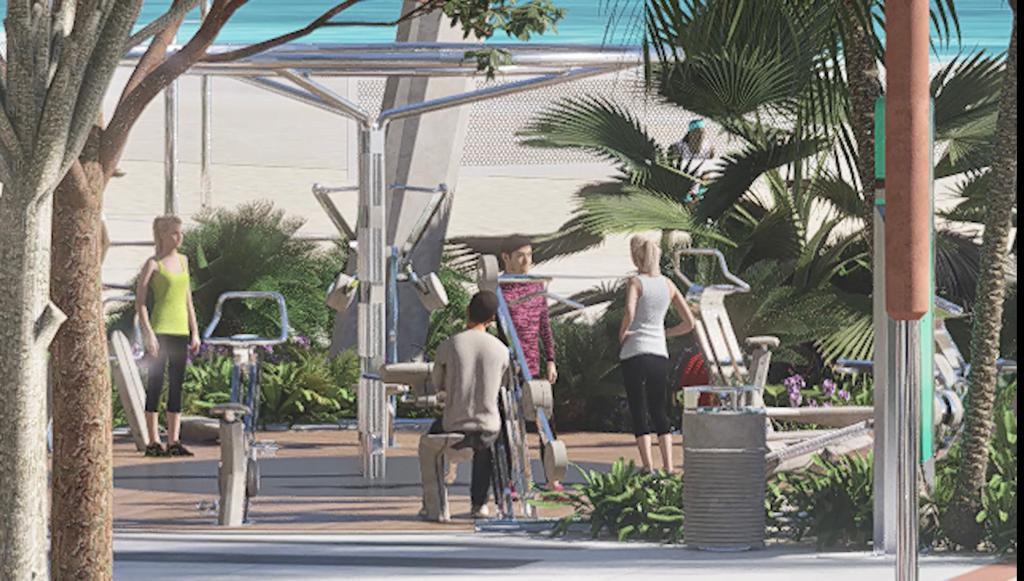
A reurbanização da Praia Central de Balneário Camboriú trvai transformar a paisagem da Avenida Atlântica. Entre as novidades, está o plantio de 2.500 árvores de 26 espécies diferentes, áreas de lazer com 12 playgrounds, seis dog parks, canchas de bocha, academias e espaços de alongamento.

Com o objetivo de incentivar a micromobilidade na cidade, a nova orla terá uma ciclovia com mais de 20 mil m² e também uma pista de corrida com 15 mil m². Haverá também dois pontos de apoio para surfistas, quiosques e três áreas destinadas à pesca. Serão instaladas 322 câmeras de segurança, além de 1.026 postes de iluminação no passeio e 133 na areia.

Fonte: 16/07/2024 – 15:07 – Atualizada em: 17/07/2024 – 10:35 – https://www.nsctotal.com.br/

Dagmara Spautz

dagmara.spautz@nsc.com.br